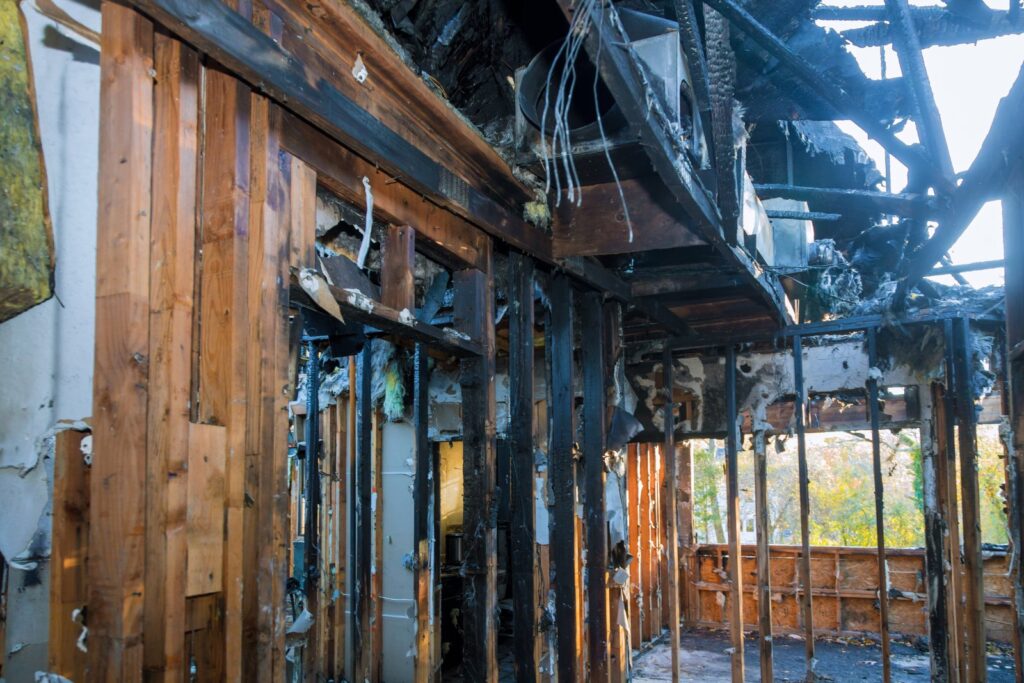
Quan una asseguradora triga mesos a pagar un sinistre sense cap justificació, no només incompleix el contracte: la llei la penalitza amb uns interessos de demora molt superiors als ordinaris. L’article 20 de la Llei de Contracte d’Assegurança (LCS) és una de les eines més potents que té l’assegurat o el perjudicat, tant en un incendi com en una reclamació per lesions, i tot i així sovint no es reclama. Com a advocat especialista en reclamacions contra asseguradores i corredor d’assegurances, li explico com funcionen aquests interessos, quan es poden exigir i com evitar renunciar-hi sense adonar-se’n.
Què diu l’article 20 LCS
L’article 20 LCS estableix que, si l’asseguradora incorre en mora, la indemnització s’incrementa amb un interès especial:
- durant els dos primers anys, l’interès legal del diner vigent incrementat en un 50 %;
- un cop transcorreguts dos anys des del sinistre, l’interès no pot ser inferior al 20 % anual.
Segons la interpretació consolidada del Tribunal Suprem, els dos primers anys es calculen a l’interès legal més el 50 % i, a partir d’aquí, al 20 % com a mínim. És una penalització pensada perquè a la companyia no li surti a compte allargar el pagament. Pot consultar el text a la Llei 50/1980 de Contracte d’Assegurança al BOE.
Quan entra en mora l’asseguradora: 40 dies i tres mesos
La companyia incorre en mora en dos supòsits:
- Si no ha pagat la indemnització en el termini de tres mesos des que es va produir el sinistre.
- Si no ha pagat l’import mínim del que pugui deure dins dels 40 dies següents a la recepció de la declaració del sinistre (art. 18 LCS).
L’article 18 LCS obliga l’asseguradora a avançar, dins d’aquests 40 dies, l’import mínim que resulti de les circumstàncies conegudes. Si només discuteix una part del sinistre, ha de pagar la part que no discuteix. No fer-ho activa la mora.
Des de quan es compten els interessos
Per regla general, els interessos es meriten des de la data del sinistre. Hi ha dues excepcions importants:
- Si l’assegurat no va comunicar el sinistre dins del termini de la pòlissa o, si no n’hi ha, dins dels set dies següents a conèixer-lo (art. 16 LCS), es compten des del dia de la comunicació.
- En el cas del tercer perjudicat que reclama a l’asseguradora del responsable, si la companyia prova que no va conèixer el sinistre fins a la reclamació o fins a l’acció directa, es compten des d’aquella data.
Per això és clau poder acreditar quan va comunicar el sinistre: demani sempre el número d’expedient per escrit.
Quan l’asseguradora en pot quedar exempta
La companyia no paga aquests interessos si el retard es basa en una causa justificada o que no li sigui imputable. Però els tribunals interpreten aquesta excepció de manera restrictiva: com a regla, la simple discrepància sobre l’import no és causa justificada, ni tampoc el fet d’haver d’anar a judici per fixar la quantia exacta. Només una incertesa raonable sobre l’existència mateixa de la cobertura o del deure d’indemnitzar pot eximir-la, i cada cas s’ha d’analitzar.
Els interessos en un incendi
En sinistres grans, com un incendi, els interessos de l’article 20 poden representar molts diners. Un sinistre de danys importants que es paga dos o tres anys tard pot generar milers o desenes de milers d’euros addicionals al capital. Si el seu cas és un incendi, comenci per la guia de reclamació de sinistres d’incendi a asseguradores i la de com reclamar un incendi a la llar. Si el desacord és sobre la valoració, existeix el peritatge de l’article 38 LCS, que no atura el deure de pagar l’import mínim.
Els interessos en les reclamacions per lesions
Les reclamacions per lesions solen allargar-se: consolidació de seqüeles, informes mèdics, discussions sobre el barem. Com més triga la companyia a pagar el que és degut, més creixen els interessos. Són el complement d’una indemnització ben calculada amb el barem: dies de perjudici, seqüeles i despeses i lucre cessant. Reclamar el principal correcte i, a sobre, els interessos és el que maximitza el resultat.
Compte amb el finiquit
Signar un finiquit o un rebut de «saldo i quitança» pot tancar la porta a reclamar aquests interessos. Abans de signar res, faci calcular si li corresponen i quant. Llegeixi què està signant realment amb un finiquit.
Com reclamar els interessos de l’article 20, pas a pas
- Comuniqui el sinistre en un màxim de set dies i conservi la prova de la data de declaració.
- Exigeixi per escrit el pagament de l’import mínim dins dels 40 dies, encara que es discuteixi la resta.
- Reclami per escrit el pagament total i adverteixi expressament de la mora de l’article 20 LCS.
- No signi cap finiquit sense revisar si inclou la renúncia als interessos.
- Si cal anar a judici, demani els interessos a la demanda i quantifiqui’ls. L’article 20 preveu que el jutge els imposi d’ofici, però és millor no deixar-ho a l’atzar.
- Vigili la prescripció: en l’assegurança de danys, l’acció contractual prescriu als dos anys i, en la de persones, als cinc (art. 23 LCS). Vegi la prescripció de les accions del contracte d’assegurança.
Preguntes freqüents
En quant de temps m’ha de pagar l’asseguradora?
Ha d’abonar l’import mínim del que degui dins dels 40 dies següents a la declaració del sinistre (art. 18 LCS). Si no ha pagat la indemnització en tres mesos des del sinistre, també incorre en mora (art. 20 LCS).
Quin interès s’aplica?
L’interès legal del diner incrementat en un 50 % durant els dos primers anys i, a partir de llavors, un mínim del 20 % anual.
Des de quina data es compten?
Des de la data del sinistre, llevat que l’assegurat el comuniqués tard o, en el cas del perjudicat, que la companyia provi que no el coneixia fins a la reclamació.
Si l’asseguradora discuteix l’import, s’escapa dels interessos?
Com a regla general, no. La discrepància sobre la quantia no sol ser causa justificada del retard.
Puc perdre’ls si signo un finiquit?
Sí, si el document conté una renúncia. Revisi’l abans de signar.
Fem que esperar surti car a qui incompleix
A Díaz Luccini Advocats, advocats especialitzats en assegurances i corredors d’assegurances, controlem els terminis, exigim l’import mínim i reclamem els interessos de demora quan la companyia s’allarga. Si el retard forma part d’un conflicte més ampli, consulti el nostre servei d’advocat especialista en reclamacions d’assegurances o llegeixi què fer quan l’asseguradora rebutja el sinistre.
L’asseguradora es retarda a pagar-li? Escrigui’ns o truqui’ns al ☎️ 932 217 766.
Advocat (ICAB 47205) i corredor d’assegurances. Especialista en reclamacions a asseguradores des de 1982.