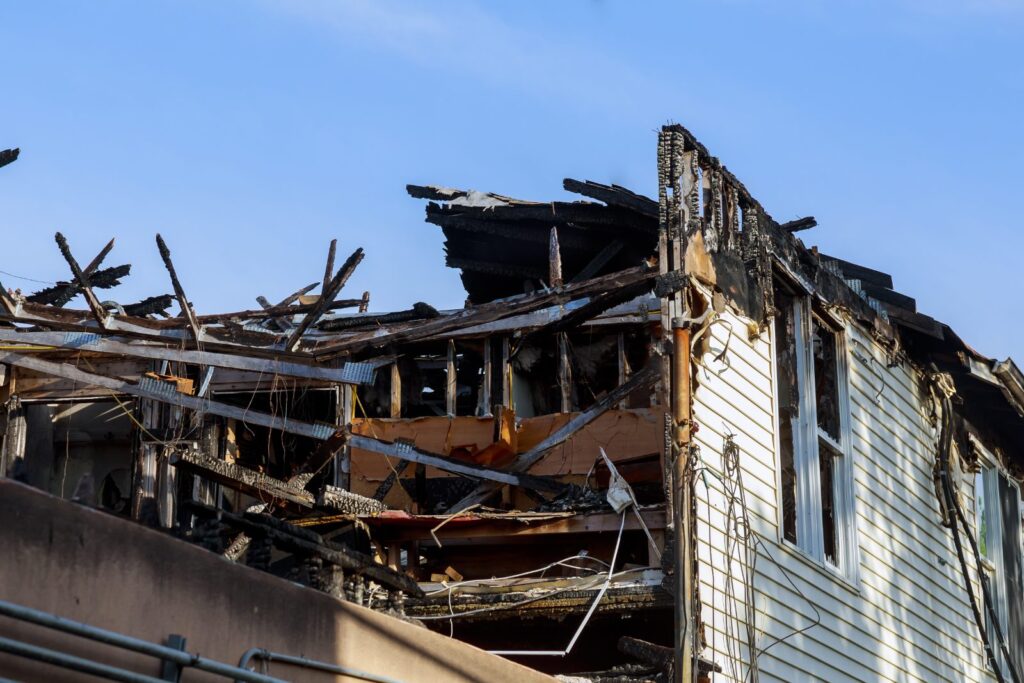
Quan un incendi malmet el seu habitatge o el seu negoci, la gran discussió amb l’asseguradora acostuma a girar al voltant d’una sola xifra: quant val el que ha perdut? I aquí és decisiva la diferència entre el valor real i el valor de reposició a nou. Moltes pòlisses de la llar i de comerç inclouen la reposició a nou, però la condicionen a uns requisits que, si no es coneixen, poden fer que acabi cobrant molt menys del que li correspon. En aquest article li expliquem la diferència entre tots dos criteris, quins requisits sol imposar la pòlissa i com fer valer el seu dret.
Valor real i valor de reposició a nou: la diferència clau
- Valor real: és el cost de reposar el bé menys la depreciació per antiguitat, ús i estat de conservació. Un sofà de deu anys o una rentadora vella valen, a valor real, bastant menys que un de nou. És el criteri que l’asseguradora tendeix a aplicar, perquè resulta més baix.
- Valor de reposició a nou: és el que costa reconstruir el continent o comprar un bé equivalent nou, sense descomptar l’antiguitat. Si la pòlissa inclou aquesta garantia, vostè té dret a cobrar la reposició dins dels límits pactats.
La diferència entre tots dos criteris pot ser de milers d’euros, especialment en el contingut (mobles, electrodomèstics, roba, equips informàtics) i en instal·lacions antigues.
El principi indemnitzatori no impedeix cobrar el valor a nou
L’article 26 de la Llei 50/1980, de contracte d’assegurança (LCS) estableix que l’assegurança no pot ser causa d’enriquiment injust per a l’assegurat. Les companyies ho invoquen sovint per justificar el pagament a valor real. Però si vostè ha contractat i pagat la garantia de valor de reposició a nou, cobrar-la no és cap enriquiment: és el que diu el contracte. El que s’ha de fer és llegir bé en quines condicions s’ha pactat.
Els requisits habituals de la clàusula de reposició a nou
Cada pòlissa té la seva redacció, però hi ha condicions que es repeteixen:
- Reposició efectiva: el pagament complet sol quedar condicionat al fet que vostè reconstrueixi l’immoble o reposi els béns. Fins aleshores, la companyia pot avançar el valor real i reservar la diferència.
- Termini per reposar: moltes clàusules fixen un termini per reconstruir o comprar. Si passa sense haver-ho fet, la companyia pot negar el complement.
- Justificació documental: factures de les obres i de les compres de reposició. Sense factures, és difícil cobrar la diferència.
- Límits per tipus de bé: algunes pòlisses exclouen de la reposició a nou determinats béns (per exemple, roba o aparells per sobre d’una antiguitat) o hi apliquen percentatges màxims.
Si el termini previst és massa curt per a la seva situació —per exemple, perquè la reconstrucció depèn de llicències o d’acords de la comunitat—, convé comunicar-ho per escrit i negociar-ne l’ampliació abans que venci.
Quan la companyia vol pagar només el valor real
És freqüent que l’asseguradora ofereixi únicament el valor depreciat i ni tan sols esmenti el complement. Hi ha tres situacions que convé revisar:
- Vostè té la garantia de valor a nou i no l’apliquen: reclami-la per escrit i demani que la liquidació separi el valor real pagat a compte i la diferència pendent.
- La companyia s’empara en lletra petita: si limita el valor a nou amb una condició que redueix els seus drets, pot tractar-se d’una clàusula limitativa (art. 3 LCS), que només és vàlida si estava destacada de manera especial i acceptada específicament per escrit. Si no ho estava, pot no ser-li oposable.
- El capital assegurat és insuficient: si la suma assegurada és inferior al valor del que està assegurat, la companyia aplicarà la regla proporcional per infraassegurança (art. 30 LCS) i pagarà menys. Amb la garantia de valor a nou, la comparació es fa amb el valor de reposició, de manera que les pòlisses antigues no actualitzades són especialment vulnerables.
Qui fixa el valor: els pèrits
La valoració la fa, en primer lloc, el pèrit de la companyia, que treballa per a ella. Vostè té dret a no estar-hi d’acord: pot designar el seu propi pèrit i, si els dos no arriben a un acord, s’activa el peritatge contradictori de l’article 38 LCS, amb un tercer pèrit. Tenir un pèrit propi que defensi el valor a nou, i no el depreciat, és sovint el que marca la diferència.
Què ha de fer si ha patit un incendi
- Comuniqui el sinistre a la seva asseguradora dins del termini de set dies de l’article 16 LCS i demani el número d’expedient per escrit.
- Documenti-ho tot abans de netejar: fotografies, vídeos, inventari detallat d’objectes i factures o proves de compra.
- Demani l’informe de bombers i, si escau, l’atestat: acrediten l’origen i l’abast del foc.
- Llegeixi la clàusula de reposició a nou i anoti el termini per reconstruir o reposar.
- Planifiqui la reposició i guardi totes les factures: són la clau per cobrar el complement.
- No signi cap finiquit fins que tingui la valoració completa de continent, contingut i despeses, i sàpiga si inclou o no el complement a nou.
Terminis que convé tenir presents
- 7 dies per comunicar el sinistre (art. 16 LCS).
- 40 dies des de la declaració del sinistre perquè la companyia pagui o consigni, com a mínim, l’import que pugui determinar (art. 18 LCS).
- Si la companyia es retarda sense causa justificada, meriten els interessos de demora de l’article 20 LCS.
- 2 anys per exercir l’acció contra la seva pròpia asseguradora en les assegurances de danys (art. 23 LCS). Més detall a els terminis de prescripció d’un incendi.
- El termini per reposar que fixi la seva pòlissa, que és contractual i pot ser més curt del que sembla.
Preguntes freqüents
Quina diferència hi ha entre valor real i valor a nou?
El valor real descompta la depreciació per antiguitat i ús; el valor a nou paga el cost de reconstruir o reposar el bé com si fos nou, sense aquest descompte.
L’asseguradora em pot pagar només el valor depreciat?
Si no té contractada la garantia de valor a nou, sí. Si la té, ha de cobrar la reposició dins dels límits i condicions de la pòlissa, tot i que la companyia pot avançar primer el valor real i pagar la diferència quan justifiqui la reposició.
Què passa si no reconstrueixo dins del termini de la pòlissa?
La companyia pot negar el complement entre el valor real i el valor a nou. Si preveu que no arribarà a temps, comuniqui-ho per escrit i demani una ampliació abans que venci el termini.
Per què em paguen menys del que val?
Normalment per l’aplicació del valor real en comptes del valor a nou, per infraassegurança (regla proporcional) o per una valoració pericial a la baixa. Convé revisar-ho amb un pèrit propi.
Puc discutir la valoració del pèrit de la companyia?
Sí. Pot designar el seu propi pèrit i, si no hi ha acord, activar el procediment de l’article 38 LCS amb un tercer pèrit.
Li defensem el valor a nou
A Díaz Luccini Advocats, advocats i corredors d’assegurances des de 1982 i especialistes en incendis, comprovem què cobreix realment la seva pòlissa, quins requisits imposa la clàusula de reposició a nou i reclamem el valor de reposició quan la companyia només vol pagar el valor depreciat. Si vol la visió general del procés, consulti també la guia sobre com reclamar la indemnització d’un incendi a la llar.
La companyia li vol pagar a valor real tenint contractada la reposició a nou? Consulti’ns sense compromís o truqui’ns al ☎ 932 217 766.
Articles relacionats sobre incendis
- Danys per fum, sutge i extinció en un incendi: què s’indemnitza
- Incendi en un negoci: com reclamar el lucre cessant i la pèrdua d’explotació
- Incendi a la comunitat de propietaris: qui respon i com es reclama
Advocat (ICAB 47205) i corredor d’assegurances. Especialista en reclamacions a asseguradores des de 1982.