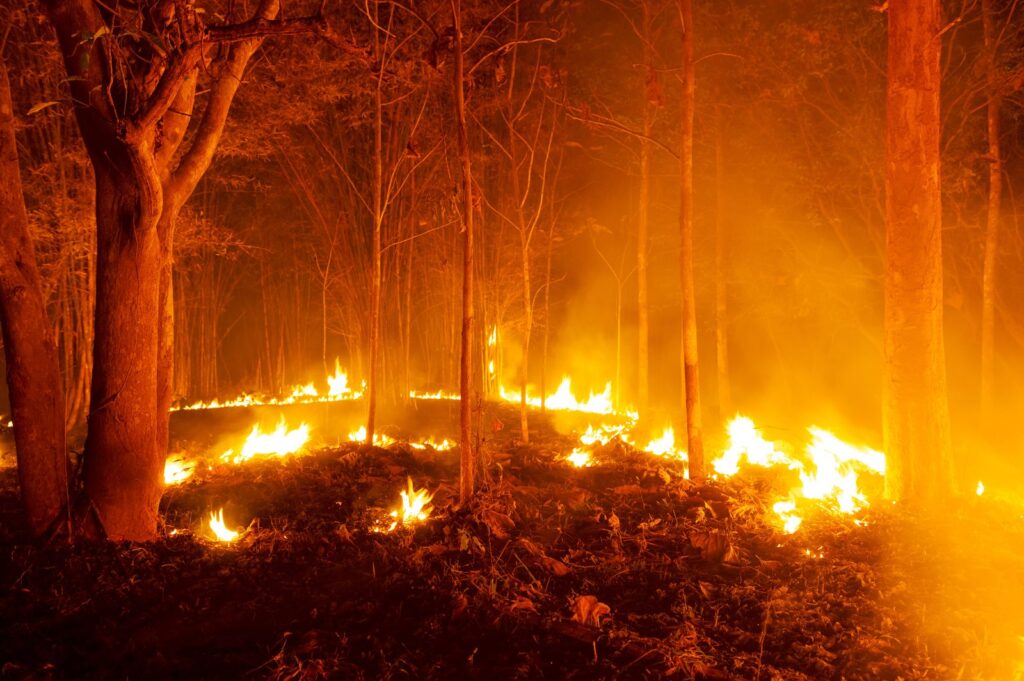
Cada estiu i tardor, els incendis forestals amenacen urbanitzacions i cases aïllades a Catalunya. Quan el foc arriba a una segona residència, els propietaris es troben amb danys greus i moltes preguntes: la meva assegurança de la llar ho cobreix? Paga el Consorci? Pot l’asseguradora al·legar que no tenia la parcel·la neta? En aquest article t’expliquem com reclamar un incendi forestal que afecta una segona residència.
L’incendi està cobert per l’assegurança de la llar
La garantia d’incendi de la pòlissa de la llar cobreix els danys causats pel foc amb independència de l’origen: tant si comença a casa com si arriba des del bosc. Inclou normalment:
- Els danys al continent (estructura, teulada, tancaments, instal·lacions).
- Els danys al contingut (mobles, electrodomèstics, objectes personals).
- Els danys per fum i sutge, encara que les flames no hi entrin (danys per fum i sutge).
- Les despeses de salvament, extinció i desenrunament.
El Consorci no cobreix els incendis forestals
Molta gent pensa que els incendis forestals són «riscos extraordinaris» del Consorci de Compensació d’Assegurances, però no és així: l’incendi és un risc ordinari que ha de pagar la teva companyia. El Consorci només intervindria si el foc fos conseqüència d’un fet extraordinari cobert per ell (per exemple, terrorisme).
Segones residències: punts delicats
Habitatge deshabitat. Algunes pòlisses redueixen o exclouen coberts quan l’habitatge està desocupat durant llargs períodes. Revisa-ho, però recorda que aquestes clàusules són limitatives i han d’estar destacades i signades segons l’article 3 de la Llei de contracte d’assegurança.
Infraassegurança. Les segones residències sovint tenen capitals antics. Si el capital és inferior al valor real, l’asseguradora aplicarà la regla proporcional (regla proporcional en un incendi).
Manteniment de la parcel·la. La normativa de prevenció d’incendis (a Catalunya, la de les urbanitzacions i la franja de protecció, i a nivell estatal la Llei 43/2003 de forests) obliga a mantenir nets determinats espais. Algunes asseguradores intenten al·legar un incompliment. Però l’incendi forestal extern no el provoca el propietari, i el simple fet que la parcel·la tingués vegetació no exclou la cobertura si la pòlissa no ho diu expressament.
Qui més pot pagar
Si l’incendi forestal el va provocar un tercer per negligència (una crema agrícola, una espurna d’una màquina, una línia elèctrica mal mantinguda), el responsable i la seva asseguradora de responsabilitat civil hauran de pagar. La teva companyia et pagarà i després podrà repetir contra ells. L’informe dels Agents Rurals o dels Mossos sobre la causa és clau.
Com reclamar pas a pas
- Quan puguis accedir-hi, fotografia i grava tots els danys.
- Comunica el sinistre a l’asseguradora en set dies.
- Fes un inventari del contingut amb valors aproximats i proves de compra.
- Demana l’informe dels bombers i, si n’hi ha, dels Agents Rurals.
- No signis cap finiquit fins tenir la valoració completa (el finiquit després d’un incendi).
Exemple pràctic
Un incendi forestal a l’Empordà crema part del jardí i la teulada d’una casa d’estiueig. L’asseguradora al·lega que la casa estava deshabitada i que la parcel·la no tenia la franja neta. La pòlissa no contenia cap exclusió signada per desocupació ni per manteniment de vegetació. Amb l’informe dels bombers que situa l’origen a un camp veí, la companyia acaba pagant els danys i repeteix contra el responsable.
Preguntes freqüents
I si l’incendi el va provocar la maquinària d’una obra pública? Pot haver-hi responsabilitat de l’empresa i de l’Administració contractant; l’informe d’origen és clau.
Pot reclamar-me alguna cosa l’Administració per l’extinció? Com a regla general, l’extinció d’incendis forestals és un servei públic i no es cobra al propietari afectat.
Cobreix el Consorci les inundacions posteriors a l’incendi? Si hi ha una inundació extraordinària, sí, a través del Consorci de Compensació d’Assegurances; l’incendi, en canvi, el paga la teva companyia.
Què passa amb el jardí i els arbres cremats? Moltes pòlisses cobreixen el jardí amb un límit; revisa-ho a les condicions.
Conclusió
Un incendi forestal que afecta una segona residència està cobert per l’assegurança de la llar, no pel Consorci. Revisa capitals i exclusions, documenta bé els danys i no acceptis arguments sobre deshabitació o manteniment que no estiguin clarament a la pòlissa.
Si t’has trobat en aquesta situació i l’asseguradora no et paga el que et correspon, a Díaz Luccini Advocats t’ajudem a reclamar-ho. Som advocats i corredors d’assegurances: coneixem les pòlisses per dins. Explica’ns el teu cas.
Advocat (ICAB 47205) i corredor d’assegurances. Especialista en reclamacions a asseguradores des de 1982.