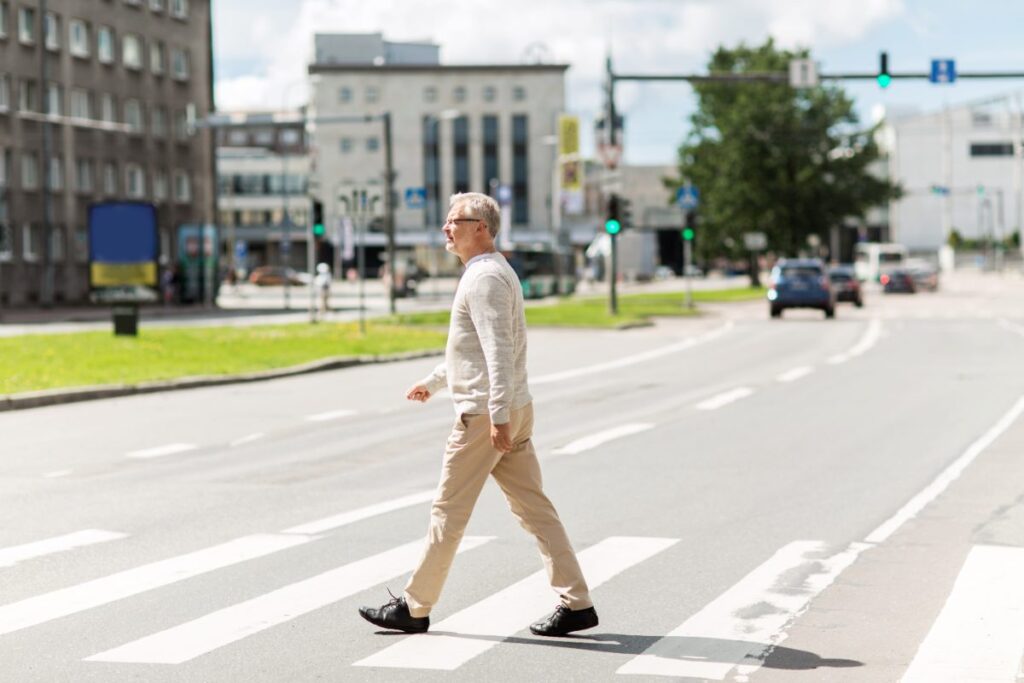
Si ha patit un atropellament a Barcelona mentre caminava, té dret a una indemnització encara que no tingui cotxe ni assegurança pròpia. El vianant és la víctima més protegida pel nostre sistema: el conductor —a través de la seva asseguradora— respon dels danys personals causats, encara que la conducta del vianant hi hagi contribuït de manera menor. El problema no sol ser si li pagaran, sinó quant: les companyies tendeixen a oferir xifres baixes i ràpides a persones que no saben què els correspon. En aquest article li expliquem pas a pas els seus drets i com es calcula la indemnització amb el barem de 2026.
Per què el vianant està tan protegit
La llei de responsabilitat civil i assegurança en la circulació de vehicles a motor estableix que, en danys a les persones, el conductor respon pel risc creat per la conducció (responsabilitat quasi objectiva). Només queda exonerat si prova que el dany es va deure exclusivament a la culpa de la víctima o a una força major aliena a la conducció i al funcionament del vehicle. Una simple distracció del vianant no és culpa exclusiva.
A més, la llei impedeix reduir la indemnització per la seva pròpia culpa quan la víctima és un menor de catorze anys o una persona amb un menyscabament físic, intel·lectual, sensorial o orgànic que la priva de capacitat de culpa civil. Si atropellen un infant o una persona amb discapacitat, en principi cobra la indemnització íntegra encara que hagués comès una imprudència.
El repartiment de la culpa: quan es rebaixa (i quan no)
L’asseguradora sovint intenta aplicar una concurrència de culpes per pagar menys. Però la doctrina reiterada del Tribunal Suprem exigeix que hi hagi una aportació causal rellevant de totes dues conductes. Quan la conducta del conductor és la causa determinant (excés de velocitat, distracció, no respectar un pas de vianants), no hi ha repartiment encara que el vianant hi hagi contribuït d’una manera escassa.
- En un pas de vianants amb el semàfor verd per al vianant, la responsabilitat del conductor sol ser total.
- Fora del pas o creuant amb el semàfor en vermell, es valora cas per cas: com a molt, s’aplica una reducció percentual, i rarament s’exonera del tot l’asseguradora.
Per això és un error molt freqüent renunciar a reclamar pensant que «també va ser culpa meva».
Qui paga la indemnització
Respon l’asseguradora obligatòria del vehicle causant. Té acció directa contra aquesta asseguradora, sense haver de demandar el conductor. Si el vehicle es va donar a la fuga, no estava identificat, no tenia assegurança o era robat, paga el Consorci de Compensació d’Assegurances. Per activar aquesta via és fonamental haver avisat la policia perquè aixequi atestat i quedi constància de l’atropellament.
Pel que fa als patinets elèctrics, la reforma de la llei de responsabilitat civil i assegurança en la circulació aprovada el 2025 (Llei 5/2025) ha estès l’obligació d’assegurança als vehicles de mobilitat personal. Si l’atropella un patinet, convé comprovar si estava assegurat i, si no ho estava, a qui es pot reclamar. Ho expliquem a la guia sobre accidents de bicicleta i patinet.
Com es calcula la indemnització amb el barem 2026
Els danys es valoren amb el sistema de la Llei 35/2015 (barem de trànsit), que s’actualitza cada any; per al 2026, les quanties han pujat un 2,9 %. Es valoren tres grans blocs:
- Lesions temporals: cada dia fins a la curació o l’estabilització, classificat com a perjudici molt greu, greu, moderat o bàsic segons com afecti la seva autonomia. Les intervencions quirúrgiques s’indemnitzen a part.
- Seqüeles: el dany permanent (limitacions de moviment, dolor crònic, perjudici estètic), valorat en punts. Ho expliquem a com es valoren les seqüeles amb el barem.
- Perjudicis patrimonials: despeses mèdiques i de rehabilitació, desplaçaments, ajuda de tercera persona i el lucre cessant pels ingressos que ha deixat de guanyar.
Els atropellaments solen produir lesions més greus que un xoc entre vehicles: fractures, traumatismes cranials, lesions de genoll o d’espatlla. En les persones grans, una fractura de maluc pot comportar pèrdua d’autonomia i necessitat d’ajuda de tercera persona, que el barem indemnitza de manera específica. Per això convé que les lesions les valori un perit mèdic propi.
Com es reclama, pas a pas
- Truqui a la policia (Guàrdia Urbana o Mossos d’Esquadra) i demani còpia de l’atestat. Identifiqui els testimonis.
- Vagi a urgències el mateix dia, encara que es trobi relativament bé. El primer informe mèdic és la prova del nexe causal, i moltes lesions apareixen hores després.
- Guardi tots els informes mèdics i els tiquets i factures de despeses.
- Presenti la reclamació prèvia a l’asseguradora, amb els informes mèdics i la documentació de l’accident. És obligatòria abans d’anar al jutjat.
- L’asseguradora té tres mesos per fer una oferta motivada o donar una resposta motivada si rebutja pagar.
- Si l’oferta és insuficient, es pot demanar un informe a l’Institut de Medicina Legal o anar a la via judicial.
Errors que redueixen el que cobra
- Tancar la reclamació abans de l’estabilització. Si signa el finiquit amb seqüeles encara obertes, no les podrà reclamar després.
- Acceptar la primera oferta de la companyia contrària, que actua en interès propi. Si té una pòlissa amb defensa jurídica, la pot fer servir amb l’advocat que vostè triï.
- Deixar passar el termini (vegeu l’apartat següent).
Si l’asseguradora es retarda sense causa justificada, haurà de pagar els interessos de demora de l’article 20 de la LCS: l’interès legal incrementat en un 50 % durant els dos primers anys i, a partir de llavors, un mínim del 20 % anual. És un argument de pes per negociar un acord just.
Terminis
A Catalunya, la responsabilitat extracontractual prescriu als tres anys (art. 121-21 del Codi civil de Catalunya), comptats en general des de la curació o l’estabilització de les lesions. Si l’atropellament va ocórrer fora de Catalunya, el termini pot ser més curt, per la qual cosa convé actuar aviat. La reclamació extrajudicial interromp la prescripció.
Preguntes freqüents
Cobro si creuava fora del pas de vianants?
En la majoria de casos, sí. L’asseguradora només queda exonerada si prova la seva culpa exclusiva; una imprudència menor, com a molt, redueix parcialment la indemnització si la seva aportació causal és rellevant.
Qui em paga si el cotxe es va donar a la fuga?
El Consorci de Compensació d’Assegurances, sempre que es pugui acreditar l’atropellament, per exemple amb l’atestat policial.
Necessito tenir assegurança pròpia per reclamar?
No. Com a vianant reclama a l’asseguradora del vehicle que l’ha atropellat.
Quant de temps tinc per reclamar?
A Catalunya, tres anys (art. 121-21 CCCat). No esperi al final: conservar la documentació des del primer dia és clau.
Quant triga el cobrament?
Una reclamació ben documentada es pot tancar en pocs mesos després de l’alta mèdica, sobretot si la companyia fa una oferta adequada.
Li valorem el cas
Com a vianant atropellat té una posició jurídica molt forta. Documenti les lesions des del primer dia, no signi res amb pressa i faci revisar l’oferta abans d’acceptar-la. A Luccini Advocats li oferim una primera valoració del seu cas: contacti amb el despatx o truqui’ns al 932 217 766.
Advocat (ICAB 47205) i corredor d’assegurances. Especialista en reclamacions a asseguradores des de 1982.