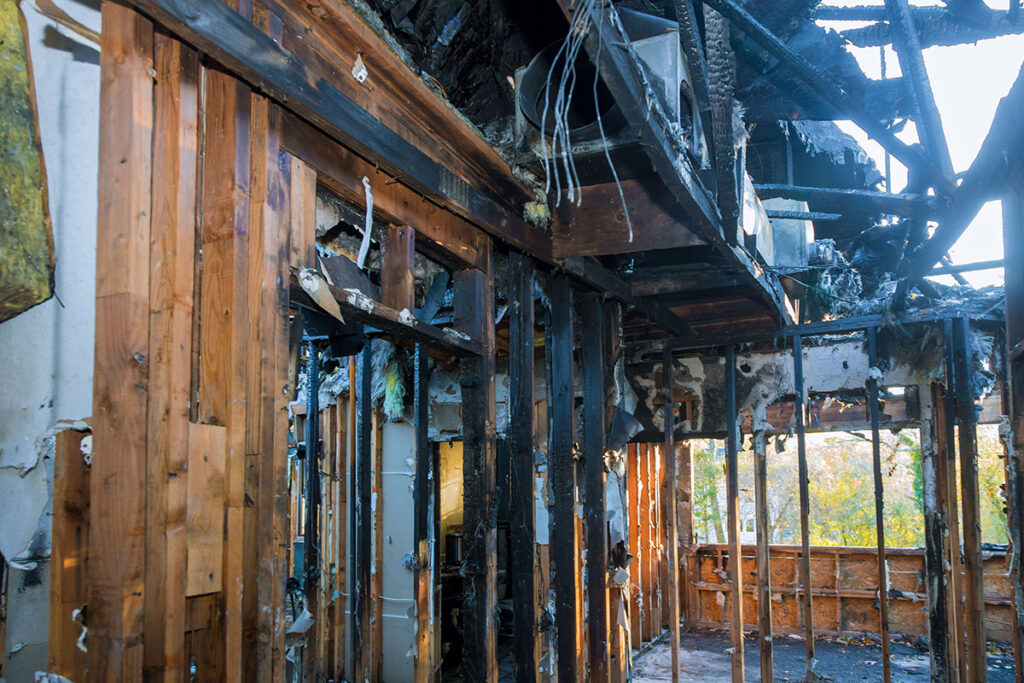
Quan hi ha un foc a casa o al negoci, la majoria de persones fan el que poden per salvar el que queda: treuen mobles, tapen finestres trencades, lloguen un guardamobles o contracten una empresa d’urgència perquè assequi i asseguri el local. Totes aquestes són despeses de salvament en un incendi, i sovint l’asseguradora les deixa fora de la liquidació com si fossin cosa de l’assegurat. La llei diu una altra cosa, i en aquest article li expliquem què pot reclamar, amb quins límits i com documentar-ho.
Què són les despeses de salvament en un incendi
L’article 17 de la Llei 50/1980, de contracte d’assegurança (LCS) imposa a l’assegurat i al prenedor un deure clar: han de fer servir els mitjans al seu abast per reduir les conseqüències del sinistre. És el que coneixem com a deure de salvament o d’aminorar els danys.
La contrapartida és igual de clara: les despeses que provoca complir aquest deure, sempre que no siguin «inoportunes o desproporcionades als béns salvats», van a càrrec de l’asseguradora fins al límit pactat al contracte, fins i tot si no han tingut un resultat positiu. Si la pòlissa no fixa cap límit, s’han d’indemnitzar les despeses efectivament fetes, sense superar la suma assegurada.
Exemples habituals després d’un foc
- Tancament provisional de portes, finestres o forats a la coberta per evitar robatoris o l’entrada d’aigua.
- Trasllat i custòdia de mobles, mercaderia o documentació a un guardamobles.
- Assecatge, ventilació i bombeig de l’aigua que van fer servir els bombers.
- Apuntalaments urgents perquè no s’enfonsi un forjat o un envà.
- Lloguer de generadors o de neveres per salvar existències que es fan malbé.
Aquestes partides són diferents dels danys del foc en si i de la neteja de fum i sutge, que expliquem a l’article sobre danys per fum, sutge i extinció en un incendi. A la pràctica, però, convé reclamar-les juntes i ben separades a la mateixa reclamació.
Què passa si no fa res per reduir els danys
El mateix article 17 LCS preveu l’altra cara de la moneda. Si l’assegurat incompleix el deure de salvament, l’asseguradora pot reduir la indemnització en proporció a la importància dels danys que se n’hagin derivat i al grau de culpa. I si l’incompliment es fa amb la intenció manifesta de perjudicar o enganyar la companyia, aquesta queda alliberada de pagar.
Per això és important actuar amb prudència des del primer moment i deixar constància del que s’ha fet. Recordi també que l’article 16 LCS obliga a comunicar el sinistre a l’asseguradora en un termini màxim de set dies des que se’n té coneixement, llevat que la pòlissa en fixi un de més ampli.
Conseqüències pràctiques per a vostè
- Pot actuar sense esperar el pèrit quan hi ha un risc real que el dany augmenti; esperar de braços plegats pot ser pitjor.
- L’asseguradora ha de pagar la despesa encara que no hagi servit, sempre que fos raonable en aquell moment.
- Els límits de la pòlissa importen: revisi si les condicions fixen un sublímit per a «despeses de salvament» o «mesures urgents».
- Una despesa desproporcionada es pot discutir: no té sentit pagar més per salvar un bé del que val el bé.
- Si la companyia només cobreix una part del dany, normalment també pagarà la part proporcional de les despeses de salvament, llevat que vostè hagi seguit instruccions seves.
- Sense factures no hi ha reclamació: cada pagament ha d’estar justificat.
Com documentar i reclamar les despeses de salvament
La prova és la clau. Abans de moure res, faci fotografies i vídeos de l’estat del lloc. Guardi els pressupostos i les factures de cada servei, a nom seu i amb la data i el concepte. Si truca a l’assistència de la companyia i li diuen que actuï pel seu compte, demani que li ho confirmin per escrit o anoti el dia, l’hora i el número d’expedient.
Després, inclogui aquestes despeses en una partida pròpia de la reclamació, amb la llista de factures. Li pot ser útil la nostra llista de documentació per reclamar un sinistre. Si l’asseguradora les rebutja o les retalla sense explicar per què, té dret a discutir-ho, i molt sovint aquestes partides són les que marquen la diferència en un expedient d’incendi. Trobarà el procés complet a la nostra pàgina sobre reclamació d’un sinistre d’incendi a l’asseguradora.
Preguntes freqüents
He de demanar permís a l’asseguradora abans de contractar una empresa d’urgència?
No és un requisit legal per tenir dret al reemborsament, però és molt recomanable avisar-la i deixar-ne constància. Si la companyia li dona instruccions i vostè les segueix, encara té més força per reclamar.
I si les mesures no van servir per salvar res?
L’article 17 LCS diu expressament que l’asseguradora les ha de pagar encara que no hagin tingut un resultat efectiu, sempre que no fossin inoportunes o desproporcionades.
Hi ha un límit màxim?
Sí: el límit que fixi la pòlissa i, si no n’hi ha, la suma assegurada. Per això convé llegir bé les condicions particulars.
L’asseguradora em pot reduir la indemnització per no haver actuat?
Pot fer-ho si demostra que la seva inactivitat va agreujar els danys, i en proporció a aquests danys i al grau de culpa. No és una sanció automàtica.
Li revisem la reclamació de l’incendi
Si l’asseguradora no li vol pagar les despeses de salvament o li ofereix una liquidació que no inclou tot el que va haver de pagar, al despatx revisem la pòlissa i les factures i li diem què pot reclamar. Truqui’ns al 932 217 766 i en parlem.
Advocat (ICAB 47205) i corredor d’assegurances. Especialista en reclamacions a asseguradores des de 1982.